Domain rechnungsabgrenzungsposten.de kaufen?
Wir ziehen mit dem Projekt
rechnungsabgrenzungsposten.de um.
Sind Sie am Kauf der Domain
rechnungsabgrenzungsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungsabgrenzungsposten.de kaufen?
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **

Ähnliche Suchbegriffe für Erbrechtliche Regelungen
Top-Angebote
Produkte zum Begriff Erbrechtliche Regelungen:
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Welche Regelungen müssen beim Abschluss eines Untermietvertrags beachtet werden?
Bevor ein Untermietvertrag abgeschlossen wird, sollte der Hauptmieter die Erlaubnis des Vermieters einholen. Es müssen die genauen Konditionen der Untervermietung schriftlich festgehalten werden. Der Hauptmieter bleibt weiterhin für die Mietzahlungen und Schäden verantwortlich. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **

Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
Top-Angebote
Produkte zum Begriff Erbrechtliche Regelungen:
-
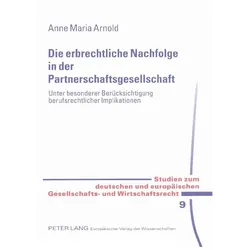
Arnold:Die erbrechtliche Nachfolge in d, Fachbücher von Anne Maria ArnoldDas Fachbuch "Die erbrechtliche Nachfolge in der Partnerschaftsgesellschaft" von Anne Maria Arnold bietet eine umfassende Analyse der erbrechtlichen Regelungen und deren Anwendung in Partnerschaftsgesellschaften. Es richtet sich an Studierende, Praktiker und Interessierte im Bereich Wirtschaft und Recht. Mit einem klar strukturierten Inhalt und einer detaillierten Betrachtung der relevanten rechtlichen Aspekte vermittelt das Buch wertvolle Kenntnisse über die Nachfolgefragen in Partnerschaftsgesellschaften. Die Autorin beleuchtet sowohl die theoretischen Grundlagen als auch praktische Beispiele, um ein tiefes Verständnis für die Materie zu fördern. Die erste Auflage, veröffentlicht im Jahr 2006, umfasst 236 Seiten und ist in deutscher Sprache verfasst. Der kartonierte Einband sorgt für eine ansprechende und handliche Präsentation des Werkes, das mit einem Gewicht von 311 Gramm leicht zu transportieren ist. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den komplexen Themen des Erbrechts in Partnerschaftsgesellschaften auseinandersetzen möchten.58,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insolvenzrecht fr die erbrechtliche Praxis, Fachbücher von Christian Weiss, Alexander KampfSchnittstellen zwischen Insolvenz- und Erbrecht sind für Erbrechtspraktiker von besonderer Bedeutung: Was, wenn der Mandant als designierter Erbe in wirtschaftlichen Schwierigkeiten ist oder in solche zu geraten droht? Was, wenn der designierte Erbe insolvenznah ist? Wie sieht es mit insolvenzrechtlichen Instituten wie der Insolvenzanfechtung aus? Das neue FamRZ-Buch stellt die das Erbrecht überlagernden insolvenzrechtlichen Abläufe verständlich dar: Vom Verbraucher-/Regelinsolvenzverfahren über das Nachlassinsolvenzverfahren bis hin zu Sonderformen, wie zum Beispiel Eigenverwaltung. Auch Einzelthemen wie die Masseunzulänglichkeit werden auf den Punkt gebracht. Dazu gibt es die passenden Handlungs- und Gestaltungsmöglichkeiten, wie zum Beispiel, wann ein Massekosten-vorschuss des Mandanten (designierter Erbe) sinnvoll sein kann. Auch Fragen, die den Berater selbst betreffen, werden beantwortet, wie zum Beispiel Haftungsrisiken wegen „verspäteter“ Insolvenzantragstellung. Praxistipps, Schaubilder, Formulare und Musterschriftsätze runden das Werk ab. Sehr empfehlenswert für Rechtsanwälte, Richter, Rechtspfleger, Nachlasspfleger, Testamentsvollstrecker, Insolvenzverwalter, Beratungsstellen, Behörden, Banken, Insolvenz- und Steuerberater sowie Sachbearbeiter von Nachlassfällen, zum Beispiel bei gemeinnützigen Organisationen, als auch für Betroffene selbst.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann das Vermögen eines Unternehmens mit den Verbindlichkeiten in der Bilanz verrechnet werden?
Ja, das Vermögen eines Unternehmens kann mit den Verbindlichkeiten in der Bilanz verrechnet werden. Dies geschieht in der Regel im Rahmen der Berechnung des Eigenkapitals. Das Eigenkapital ergibt sich aus der Differenz zwischen dem Vermögen und den Verbindlichkeiten des Unternehmens. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Wann Forderungen und Verbindlichkeiten?
Wann entstehen Forderungen und Verbindlichkeiten? Forderungen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen an Kunden verkauft und diese noch nicht bezahlt haben. Verbindlichkeiten hingegen entstehen, wenn ein Unternehmen Waren oder Dienstleistungen von Lieferanten erhält, aber noch nicht bezahlt hat. Diese finanziellen Verpflichtungen werden in der Bilanz eines Unternehmens ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Es ist wichtig, Forderungen und Verbindlichkeiten regelmäßig zu überwachen und zu verwalten, um Liquiditätsprobleme zu vermeiden. **
-
Welche Regelungen müssen beim Abschluss eines Untermietvertrags beachtet werden?
Bevor ein Untermietvertrag abgeschlossen wird, sollte der Hauptmieter die Erlaubnis des Vermieters einholen. Es müssen die genauen Konditionen der Untervermietung schriftlich festgehalten werden. Der Hauptmieter bleibt weiterhin für die Mietzahlungen und Schäden verantwortlich. **
Ähnliche Suchbegriffe für Erbrechtliche Regelungen
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
Was sind Verbindlichkeiten und Forderungen?
Verbindlichkeiten sind finanzielle Verpflichtungen, die ein Unternehmen gegenüber Dritten hat, wie z.B. Kredite oder unbezahlte Rechnungen. Forderungen hingegen sind Geldbeträge, die ein Unternehmen von Dritten noch zu erhalten hat, z.B. offene Rechnungen von Kunden. **
-
Was bedeutet Forderungen und Verbindlichkeiten?
Was bedeutet Forderungen und Verbindlichkeiten? Forderungen sind Geldbeträge, die ein Unternehmen von Kunden oder anderen Geschäftspartnern noch erhalten muss. Sie entstehen, wenn Waren oder Dienstleistungen geliefert wurden, aber die Zahlung noch aussteht. Verbindlichkeiten hingegen sind Schulden oder Zahlungsverpflichtungen, die ein Unternehmen gegenüber Lieferanten oder anderen Gläubigern hat. Diese entstehen, wenn Waren oder Dienstleistungen bezogen wurden, aber die Zahlung noch aussteht. In der Bilanz werden Forderungen als Aktiva und Verbindlichkeiten als Passiva ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.